Dólar Oficial
$1.540
Dólar Blue
$1.540
Dólar Tarjeta
$2.002
Euro
€1.701,00
Real
R$302,82
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
DEUDA DE LOS HOGARES
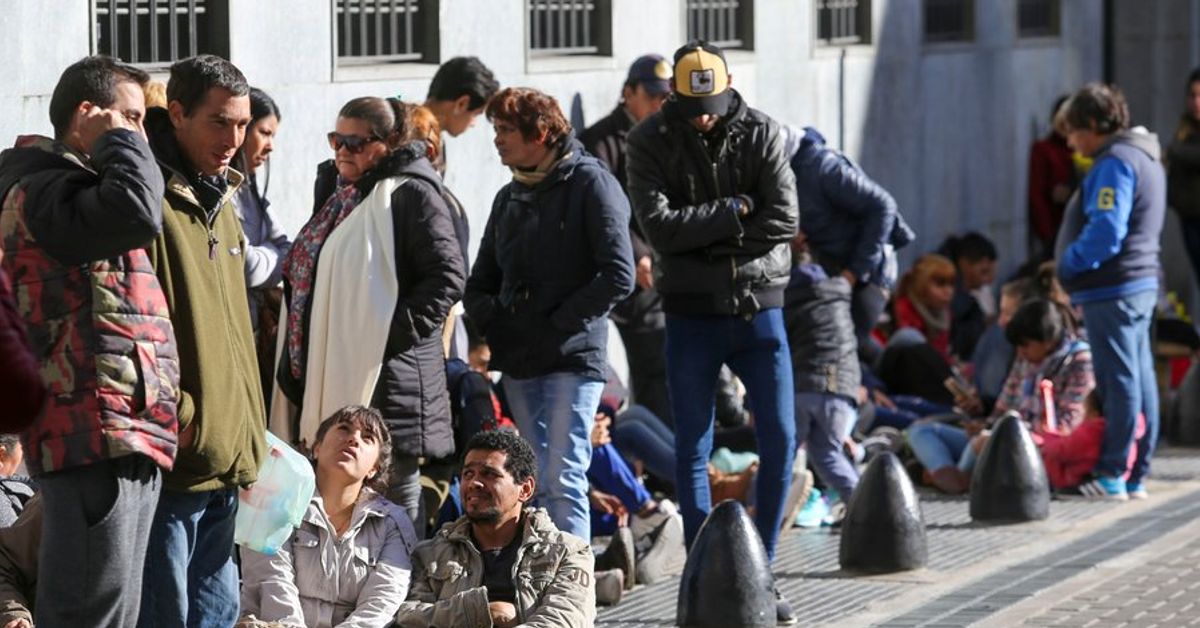
Las familias deben $2,5 millones promedio por créditos al consumo y crece la deuda incobrable en billeteras virtuales
El endeudamiento para consumo equivale a 1,4 sueldos por hogar, mientras que casi el 15% de los préstamos otorgados por entidades no bancarias ya figura como incobrable.
Las familias argentinas acumulan deudas por créditos destinados al consumo equivalentes a 1,4 ingresos mensuales promedio, unos $2,5 millones por hogar, según un relevamiento de EcoGo basado en información oficial. Aunque el indicador bajó levemente frente a agosto de 2025, la morosidad mantiene niveles elevados y el deterioro es particularmente marcado entre las billeteras virtuales, fintech y otras entidades no bancarias: casi el 15% de sus préstamos ya es considerado incobrable por registrar más de un año de atraso.
El cálculo de EcoGo no mide directamente cuánto de esa deuda está impaga, sino la relación entre el saldo de los créditos vigentes destinados al consumo y los ingresos promedio de los trabajadores del sector privado. La medición tampoco contempla los préstamos hipotecarios ni prendarios, que elevarían considerablemente el nivel de endeudamiento si fueran incorporados.
El dato correspondiente a agosto ubica en 1,4 salarios la deuda promedio de los hogares acumulada entre bancos y entidades financieras no bancarias. De ese total, aproximadamente un ingreso mensual corresponde al sistema bancario tradicional, mientras que el resto se distribuye entre billeteras digitales, fintech, cadenas comerciales y otras compañías que ofrecen financiamiento. La referencia utilizada para establecer la relación surge de la masa salarial total del sector privado publicada por el INDEC.
El endeudamiento bajó, pero continúa en niveles elevados
La comparación interanual muestra una pequeña mejora. En agosto de 2025, el indicador se ubicaba en 1,5 ingresos mensuales, frente a los 1,4 registrados un año después. Sin embargo, el nivel actual continúa entre los más altos de la serie elaborada por EcoGo. Desde comienzos de 2024, además, el indicador prácticamente se duplicó. El máximo de la medición corresponde a enero de 2018, cuando las obligaciones por créditos al consumo representaban 1,6 salarios promedio.
Desde el sector bancario señalan que el nivel de endeudamiento destinado al consumo todavía se encuentra por debajo del observado en otros países de la región y, por ese motivo, no lo consideran una situación crítica. El descenso registrado durante el último año fue explicado por una menor participación del financiamiento bancario, que continúa siendo la principal fuente de crédito para los hogares.
Al mismo tiempo, el peso de las entidades no bancarias viene aumentando. En abril, los préstamos otorgados por este segmento llegaron a representar el 27% del financiamiento total destinado al consumo de las familias.
Otro de los movimientos que aparece en la información relevada es el incremento de las refinanciaciones. Se trata de acuerdos entre deudores y acreedores destinados a extender los plazos de pago o reducir las tasas para facilitar la regularización de obligaciones atrasadas. Hasta agosto, unos 392.000 deudores habían accedido a este mecanismo. El volumen representa el 3,58% del total de los créditos vigentes y alcanza aproximadamente $3 billones en saldos renegociados.
Sebastián Menescaldi, director de EcoGo, vinculó la evolución de las tasas con este proceso: "Las tasas promedio de colocación vienen bajando lentamente, posiblemente por las refinanciaciones". Las entidades bancarias, según fuentes del sector citadas en el relevamiento, no implementaron programas generales de refinanciación. La estrategia consiste en analizar las situaciones individualmente, con alternativas que pueden incluir tasas inferiores a la inflación y, en los casos considerados más complejos, reducciones del capital adeudado.
El objetivo de evitar planes masivos responde, de acuerdo con esas fuentes, a la intención de no generar incentivos para que los clientes dejen de pagar deliberadamente con la expectativa de acceder posteriormente a condiciones más convenientes.
La morosidad es mayor fuera de los bancos
El relevamiento también permite observar una diferencia significativa entre bancos y entidades no bancarias cuando se analiza la proporción de créditos en situación irregular. En el sistema bancario tradicional, la morosidad alcanza el 13,2%. Entre las entidades no bancarias, en cambio, llega al 30%.
La situación más comprometida aparece al considerar los créditos que llevan más de un año sin ser pagados y que, por ese motivo, son clasificados como irrecuperables.
En agosto, aproximadamente 15% del monto prestado por billeteras virtuales, fintech, cadenas comerciales, cooperativas y compañías que ofrecen préstamos personales era considerado incobrable en la base de datos del Banco Central. Un año antes, esa proporción era del 4,6%. El salto implica un deterioro considerable de la cartera de las entidades que concentran una parte creciente del financiamiento destinado al consumo.
En paralelo con estos datos, el vicepresidente del Banco Central, Vladimir Werning, sostuvo que el nivel máximo de morosidad ya habría quedado atrás y anticipó que debería comenzar a descender durante los próximos meses. El funcionario también descartó la implementación de medidas oficiales destinadas específicamente a reducir el atraso de los hogares. "No vimos ningún beneficio superior a los costos que traían. Esas medidas solo generan riesgo moral y propensión a no pagar", afirmó Werning durante un evento organizado por la Comisión Nacional de Valores.
De esta manera, el escenario combina tres tendencias: un endeudamiento familiar para consumo que todavía representa una proporción elevada de los ingresos, una mayor utilización de mecanismos de refinanciación y un incremento mucho más pronunciado de los créditos considerados incobrables dentro del universo de entidades no bancarias.

Más de economía